
Une canalisation bouchée, l’assurance habitation la regarde de deux façons : le bouchon lui-même, qu’elle range en général dans l’entretien, et l’eau qui a débordé, qu’elle traite comme un dégât des eaux. La douche a refoulé sur le parquet du couloir, l’évier a débordé pendant la vidange du lave-vaisselle, le plafond du voisin du dessous porte une auréole. Avant d’appeler l’assureur, il faut savoir de laquelle des deux factures on parle.
Ce qui suit décrit ce qu’on lit le plus souvent dans les contrats multirisques habitation. Chaque contrat a ses conditions, et c’est le vôtre qui fait foi.
Dégât des eaux : l’assureur indemnise les dommages, pas le bouchon
La garantie dégât des eaux figure dans la quasi-totalité des contrats multirisques habitation. Elle couvre en général les dommages causés par l’eau : revêtement de sol gondolé, bas de cloison imbibé, meuble sous évier gonflé, peinture du plafond chez le voisin. Le débordement ou le refoulement d’un appareil sanitaire fait partie des événements habituellement prévus, à côté de la fuite et de la rupture de tuyau.
Deux réserves reviennent souvent. La première est la franchise, la somme qui reste à votre charge sur chaque sinistre : pour une plinthe abîmée, elle peut dépasser le dommage. La seconde est le défaut d’entretien. Un assureur peut discuter l’indemnisation s’il estime que le sinistre vient d’une négligence répétée, par exemple un réseau qui refoule depuis des mois sans que personne n’ait rien fait.
La cause du sinistre compte donc autant que le dégât. On y revient plus bas, à propos de la facture.
Canalisation bouchée et assurance : le débouchage reste en général à votre charge
Le passage du furet, la pompe, la haute pression : la plupart des contrats ne les remboursent pas. Les assureurs l’écrivent dans leurs propres guides, le débouchage relève de l’entretien du logement, au même titre que le remplacement d’un joint. Même logique pour la réparation de la cause. Le siphon fendu ou le tronçon à remplacer ne sont en général pas pris en charge par la garantie dégât des eaux, qui paie les conséquences.
Certains contrats prévoient des frais annexes, comme la recherche de fuite. Elle concerne une fuite cachée, pas un bouchon. Ne comptez pas dessus pour un débouchage.
Pour un appareil bouché avec un accès direct, notre intervention démarre à 99 € TTC, déplacement inclus, et le prix est annoncé sur place avant de commencer. La page prix d’un débouchage de canalisation explique ce qui fait varier le montant.
L’option assistance ou dépannage : à lire avant d’appeler un plombier
Certains contrats comportent une assistance ou une option dépannage d’urgence qui prévoit l’envoi d’un plombier, parfois avec un plafond de prise en charge et un nombre limité d’interventions par an. Elle est tantôt incluse, tantôt vendue en supplément. Regardez vos conditions particulières, à la rubrique assistance.
Un point change tout. Ces garanties fonctionnent presque toujours par la plateforme de l’assisteur : il faut appeler le numéro d’assistance avant toute intervention, et c’est lui qui missionne l’artisan. Si vous faites venir un plombier de votre côté puis envoyez la facture, le remboursement est souvent refusé. Si vous avez cette option et que la situation vous laisse le temps d’un appel, commencez par là.
Si l’eau monte dans la cuvette ou sort par la douche, vous n’avez pas ce temps. Arrêtez les appareils qui vidangent, ne tirez plus la chasse, et appelez pour un débouchage en urgence : un technicien arrive en 30 minutes.
Canalisation enterrée, refoulement d’égout : des garanties souvent à part
En pavillon, la canalisation qui traverse le jardin jusqu’à la rue est fréquemment exclue du contrat de base. Plusieurs assureurs proposent une extension pour les canalisations enterrées ou extérieures. Sans elle, l’écrasement du tuyau et les racines restent pour vous.
Le refoulement des égouts est un autre cas. Lors d’un gros orage, le réseau public se met en charge et l’eau remonte par les appareils les plus bas de la maison. Selon les contrats, cet événement est couvert, couvert en option ou exclu. Si votre sous-sol est aménagé, c’est la ligne à vérifier.
Quand le bouchon se trouve sous le domaine public, la question sort de votre assurance : cette partie du branchement relève du gestionnaire du réseau d’assainissement. Le débouchage d’une canalisation extérieure commence par le regard, qui dit de quel côté se trouve le bouchon.
Locataire, copropriétaire, syndic : quel contrat reçoit la déclaration
Le locataire doit être assuré pour son logement, et c’est son contrat qui reçoit la déclaration quand l’eau a débordé chez lui. Si le plafond du voisin est touché, les deux occupants remplissent un constat amiable dégât des eaux, chacun l’envoie à son assureur, et les compagnies règlent la suite entre elles.
En copropriété, tout dépend de l’endroit du bouchon. Dans votre évacuation privative, c’est votre contrat. Dans la colonne ou le collecteur, parties communes, c’est l’assurance de l’immeuble, et la déclaration passe par le syndic. Prévenez-le le jour même, par écrit. Le débouchage de colonne d’immeuble se fait par le tampon de visite, en cave ou sur un palier, et le rapport d’intervention rejoint le dossier.
Savoir qui paie le plombier, du locataire ou du bailleur, est une autre question. Elle est traitée dans notre article canalisation bouchée : locataire ou propriétaire.
Facture avec la cause, photos, constat : les pièces à garder
Photographiez avant d’éponger. L’eau au sol, la hauteur dans la cuvette ou dans le receveur, les plinthes, les meubles touchés, le plafond du voisin si vous y avez accès. Prenez aussi en photo ce que le technicien a sorti du tuyau. Ne jetez pas les objets abîmés avant le passage de l’expert ou l’accord de l’assureur.
Gardez la facture, et lisez ce qu’elle dit. Nous y écrivons l’emplacement du bouchon et la cause constatée : lingettes dans la culotte du WC, graisse dans l’évacuation de la cuisine, racines à l’entrée du regard. Ces deux lignes servent à l’assureur pour qualifier le sinistre, au syndic pour savoir si la colonne est en cause, au bailleur pour trancher entre entretien et vétusté.
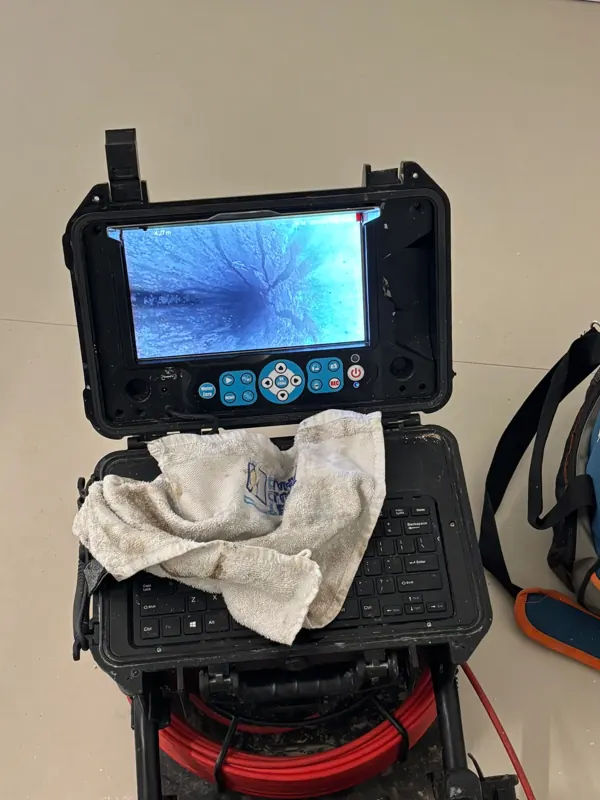
Quand le bouchon revient ou que la cause reste douteuse, une inspection caméra donne une image de l’intérieur du tuyau, avec la distance du défaut depuis le point d’entrée. Un tuyau cassé ou un joint déboîté montré à l’écran pèse plus qu’une description.
Déclarez ensuite le sinistre dans le délai prévu par votre contrat. Il est court : en général cinq jours ouvrés à partir du moment où vous en avez connaissance. La déclaration se fait par l’espace client, par téléphone ou par courrier, avec la date, les circonstances, la liste des dommages et les coordonnées des voisins concernés.
Ce qu’on peut vous dire au téléphone, et ce qu’on ignore
Nous ne sommes pas assureurs et nous ne lisons pas votre contrat à votre place. Au téléphone, on ne vous dira jamais « c’est pris en charge » : seul votre assureur peut le dire, et il le dit par écrit.
Ce qu’on fait : déboucher, écrire sur la facture où était le bouchon et ce qui l’a causé, et vous remettre les images si la caméra a été passée. Avec ces pièces, la compagnie a de quoi répondre vite. Nos interventions sont présentées sur la page débouchage de canalisation en Île-de-France.